|
华为的数字能源业务为何能快速发展时间:2026-09-04 00:36 华为数字能源业务发展快,不是因为踩中了风口,而是因为它在风口来之前已经在这里站了十五年。
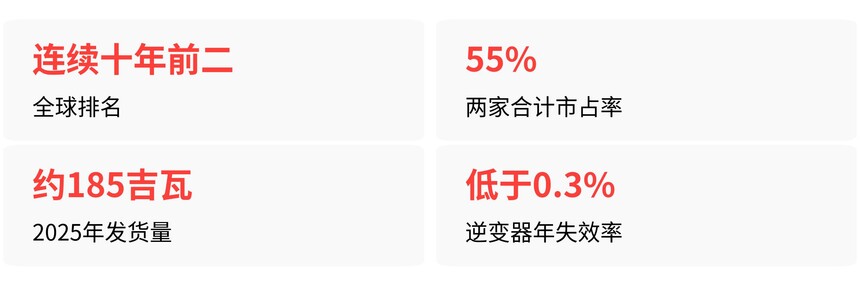
华为官方品牌标识展示 表面上,数字能源业务是华为五大业务板块里增速不算最炸裂的那一个——2025年全年营收773.12亿元,同比增长12.7%,比起智能汽车解决方案72.1%的同比增幅显得低调。 但这条业务线的真正重量不在速度,而在结构:它坐拥光伏逆变器全球前二的稳固地位,正在把储能和超充变成第二增长曲线,而且华为在2026年初用终止出售、注册“华为能源”商标的动作,把“长期深耕”四个字焊死了。 光伏逆变器,基本盘到底有多稳 拆开华为数字能源的收入结构,光伏逆变器是绕不开的核心。根据伍德麦肯兹的统计,华为与阳光电源已经连续十年稳居全球光伏逆变器制造商榜单前两位,两家合计占据全球市场55%的份额。2025年华为逆变设备全球发货量约185吉瓦。
这不是一个靠某个大单或政策红利突然冲上来的位置。华为在光伏逆变器领域的积累可以追溯到2013年——青海格尔木的华为光伏电站已经稳定运行超过12年,逆变器年失效率低于0.3%。
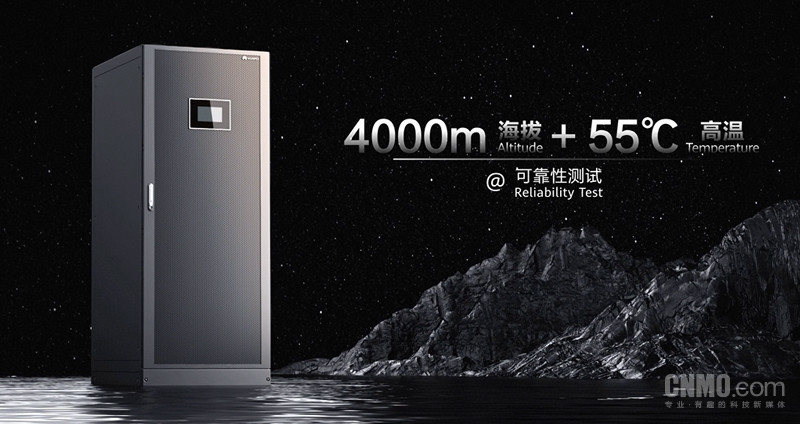
电力设备高海拔高温可靠性测试示意 超过十年的产品迭代和电站实证,让这个业务在行业周期波动中始终保持着基本盘的稳定输出。 但基本盘稳定的另一面,是天花板也在逼近。全球逆变器市场已经进入寡头格局,华为和阳光电源吃掉了超过一半的市场,再往上吃份额,边际成本会急剧上升。所以数字能源业务真正的增长引擎,不在光伏逆变器本身,而在它延伸出来的两个新战场。 储能往上走,超充往下沉,两条新增量线怎么打 储能业务是华为数字能源正在快速爬坡的第二条线。根据Benchmark Mineral Intelligence的统计,2025年华为在全球电池储能系统集成商中并列第七,市场份额约5%。 这个份额和逆变器的双寡头地位比起来不算高,但华为在储能上的打法不是靠量,而是靠“构网”这个技术标签。 华为数字能源把储能安全从主流的“箱级”防护推到“电池包级”,实现热失控不扩散,同时联合行业机构构建了全生命周期安全量化评估体系,把核电、航天领域的风险矩阵方法论引入储能。 2025年底落地的包头400兆瓦/2400兆瓦时储能电站,搭载华为智能组串式构网PCS,并网试运行以来单日放电量超200万度,设备在线率超99.5%。这种级别的项目实证,比任何市场宣传都有说服力。
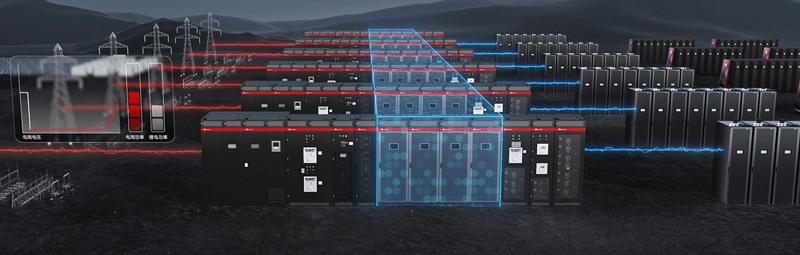
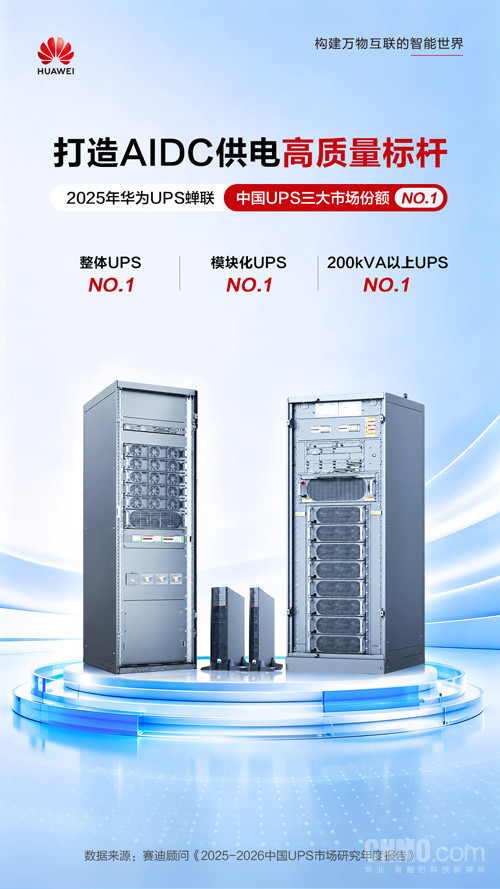
华为智能储能构网系统运行效果示意 超充业务则是更深的下沉。华为在充电网络上的布局已经铺到了32个省级行政区、200多个城市、200多个县域、60多条高速沿线,并且专门针对电动重卡场景推出了兆瓦超充方案——15分钟完成10%到80%的充电,补能效率是传统方案的4倍。 四川北川建成的全球首个百兆瓦级重卡超充站,投入126个超充车位,日均服务重卡700多辆,日均充电量超30万度。从城市超充网络到重卡兆瓦超充走廊,这条线在2025年开始从示范走向规模化落地。 技术护城河不在单一产品,而在跨业务复用的技术栈 华为数字能源能做逆变器、能做储能、能做超充、还能做数据中心供配电,不是因为摊子铺得大,而是因为这些业务共享同一套底层技术能力。 华为在电力电子领域的技术积累已经超过15年:2012年发布首款大型模块化UPS,推动行业从塔式机转向模块化架构,到2026年模块化UPS连续12年中国市场第一,整体UPS市场连续7年第一。
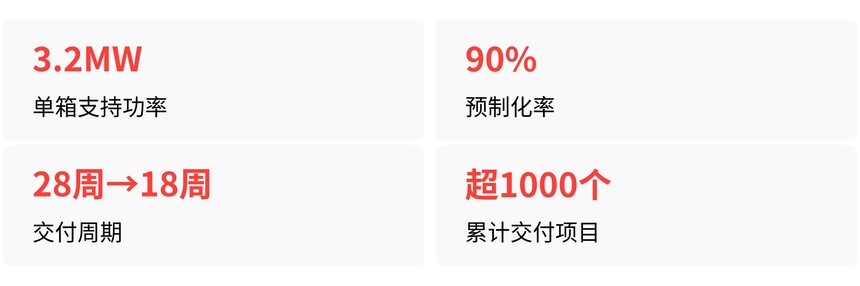
华为UPS全系列产品市场宣传海报 从通信电源到UPS,再到光伏逆变器,核心技术栈是通的——功率变换、散热管理、数字控制,这些能力在不同业务场景里不断复用和迭代。 所以当AI数据中心爆发式增长、电力需求结构发生根本性变化时,华为数字能源能快速切进去。华为的电力模块已实现单箱支持3.2MW,预制化率达90%,交付周期从28周缩短至18周,累计交付全球大型数据中心项目超1000个。
这不是新业务的冷启动,而是既有技术能力在新场景的延伸。 回到核心问题:华为数字能源业务为什么能快速发展?因为它在全球能源转型这个长周期赛道里,用超过十五年的电力电子技术积累,先卡住了光伏逆变器的龙头位置,再把这个位置当成支点,撬动储能和超充两个新增量市场。 增长不是靠单点爆发,而是靠技术栈的跨业务复用和场景的持续扩展。只要全球光伏、储能和电气化的大趋势不变,这个增长逻辑就还能继续跑下去。 |